
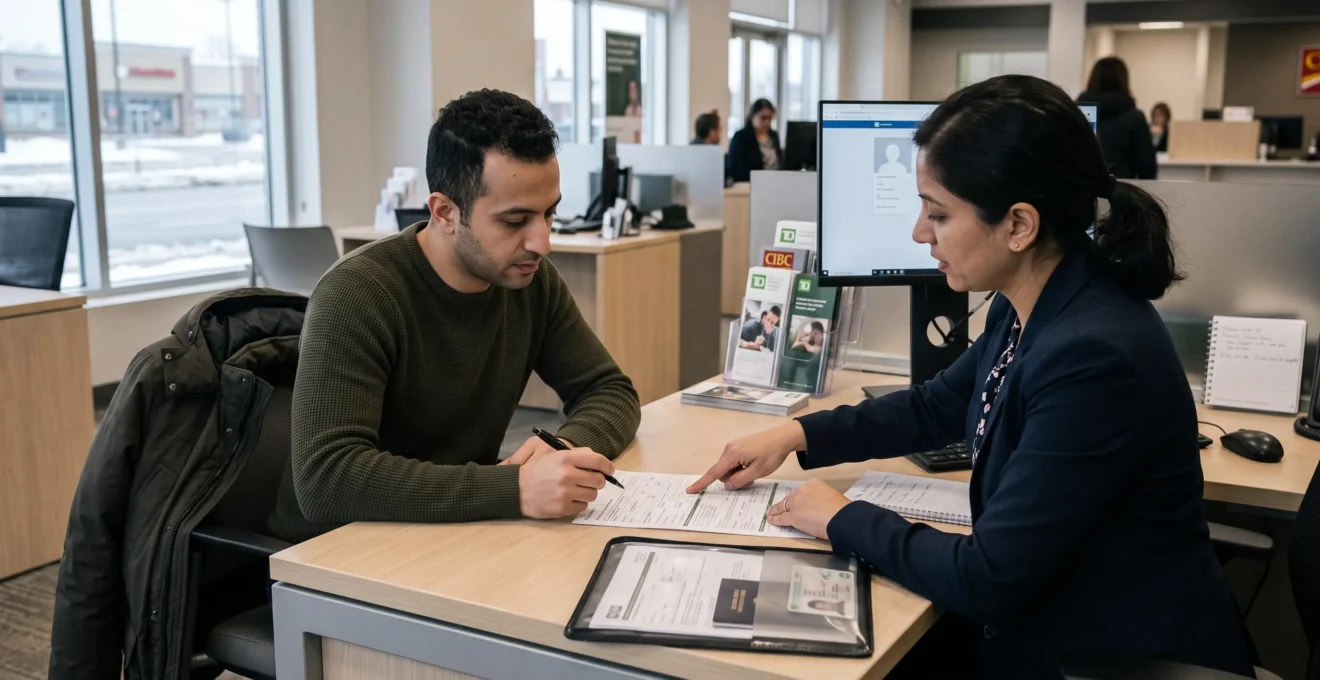
Après une arrivée au Québec, ouvrir un compte bancaire canadien facilite rapidement les démarches essentielles : recevoir un salaire, payer les dépenses courantes et organiser les transferts d’argent. La priorité consiste à choisir une institution adaptée à sa situation, à fournir les documents d’identité acceptés et à vérifier quand le compte, la carte de débit et les services associés seront effectivement utilisables.
L’ouverture d’un compte peut être possible même sans emploi ni dépôt initial, sous réserve de satisfaire aux exigences d’identification. Certaines institutions permettent les démarches en ligne ou par téléphone, tandis que d’autres peuvent demander une présentation en personne. Il n’existe pas de délai universel garantissant l’ouverture du compte ou la réception de tous les moyens de paiement.
Pour éviter les mauvaises surprises, mieux vaut comparer les frais après les éventuelles périodes de gratuité, vérifier l’accessibilité des services en français et anticiper les paiements à venir. Les nouveaux arrivants pendant leur première année au Canada peuvent notamment être admissibles à certains comptes sans frais mensuels auprès d’institutions participantes. Cette possibilité mérite d’être examinée avant de choisir un forfait commercial.
L’essentiel pour ouvrir votre compte bancaire au Québec
- Préparez vos documents d’identité originaux et vérifiez à l’avance les justificatifs demandés par l’institution choisie.
- Comparez les frais, les opérations incluses, les services en français et les conditions applicables après toute offre d’accueil.
- Organisez dès l’ouverture le dépôt direct de votre salaire, les dates de paiement et une réserve pour éviter les paiements refusés.
- Pourquoi ouvrir un compte bancaire dès les premiers jours au Québec ?
- Comment préparer un rendez-vous bancaire lorsqu’on vient d’arriver au Canada ?
- Banque avec succursales ou banque en ligne : laquelle convient à une première installation ?
- Quels frais vérifier avant de choisir son premier compte bancaire au Québec ?
- Comment organiser ses paiements automatiques sans risquer un solde insuffisant ?
- Comment comparer les institutions financières sans se focaliser uniquement sur les promotions ?
- Quelles dépenses oubliées peuvent déséquilibrer un budget d’installation au Québec ?
- Quelle institution financière choisir lorsqu’on doit bâtir ses habitudes bancaires au Canada ?
Pourquoi ouvrir un compte bancaire dès les premiers jours au Québec ?
Ouvrir un compte bancaire dès les premiers jours au Québec permet de centraliser les rentrées d’argent et les dépenses liées à l’installation. Un compte local facilite notamment la réception d’un salaire par dépôt direct et la gestion des paiements courants. Il n’est toutefois pas nécessairement indispensable à chaque démarche : les moyens de paiement acceptés et les exigences varient selon l’employeur, le fournisseur et le type de transaction.
Le dépôt direct consiste à verser électroniquement une somme sur un compte bancaire. Pour l’emploi, il permet à l’employeur de transmettre le salaire directement au compte indiqué. Sans coordonnées bancaires utilisables, la mise en place de ce mode de versement peut prendre davantage de temps ou nécessiter une autre procédure de paiement. Le délai dépend de l’employeur et de son processus administratif.
Il faut aussi distinguer trois étapes : l’ouverture du compte, la réception ou l’activation de la carte de débit et l’accès aux autres services. Un compte ouvert ne signifie pas nécessairement que tous les moyens de paiement sont immédiatement disponibles. Avant le rendez-vous, il est donc utile de demander quand les coordonnées du compte pourront être transmises à l’employeur et quand la carte et les accès numériques seront opérationnels.
Continuer à utiliser une carte étrangère reste parfois nécessaire pendant la transition, mais des frais de change ou des frais facturés par l’émetteur peuvent s’appliquer. Leur montant dépend de la carte et de la devise. Une carte étrangère ne remplace par ailleurs pas un compte canadien pour établir une relation bancaire locale. Il est donc préférable de vérifier les coûts et les limites de ses moyens de paiement actuels, sans supposer que chaque transaction entraîne automatiquement des frais.
Pour les dépenses de logement, les coordonnées du compte facilitent aussi l’organisation des virements et la tenue d’un historique des opérations. Il faut néanmoins convenir avec le propriétaire du mode de paiement et des modalités prévues au bail : un compte bancaire ne signifie pas que le loyer pourra obligatoirement être prélevé automatiquement.
Les règles fédérales applicables à l’ouverture d’un compte, les pièces d’identité admissibles et les droits des consommateurs sont présentés dans les informations de l’Agence de la consommation en matière financière du Canada sur l’ouverture d’un compte. Les conditions particulières doivent toutefois être confirmées auprès de l’établissement choisi.
Le compte bancaire constitue ainsi un outil de départ, pas une solution automatique à toutes les démarches d’installation. La prochaine étape consiste à arriver au rendez-vous avec des documents adaptés à son statut et une idée claire des services réellement nécessaires.
Comment préparer un rendez-vous bancaire lorsqu’on vient d’arriver au Canada ?
Pour préparer un rendez-vous bancaire au Canada, réunissez vos documents d’identité originaux, vérifiez les justificatifs d’adresse acceptés et demandez à l’institution quels documents correspondent à votre statut d’immigration. Les exigences peuvent varier selon l’établissement et la méthode de vérification. Confirmer la liste avant de se déplacer réduit le risque d’un dossier incomplet et permet de distinguer les pièces indispensables des documents utiles seulement pour certains services.
La préparation commence par le statut de séjour. Selon la situation, les pièces disponibles ne sont pas les mêmes : un résident permanent peut présenter des documents liés à sa résidence, tandis qu’un travailleur temporaire ou un étudiant peut disposer d’un permis pertinent pour son dossier. Le passeport étranger fait partie des documents d’identité susceptibles d’être acceptés, mais il ne garantit pas, à lui seul, que toutes les exigences de l’institution seront satisfaites.
Les méthodes d’identification peuvent notamment reposer sur deux documents fiables présentant les renseignements exigés, ou sur un document admissible accompagné d’une confirmation d’identité répondant aux conditions applicables. Les originaux peuvent être nécessaires : une simple photocopie ne remplace pas automatiquement un document original. Demandez également si un justificatif d’adresse est requis dès l’ouverture ou peut être fourni ultérieurement selon la procédure suivie.
Le numéro d’assurance sociale (NAS) et la carte de débit ont des fonctions différentes. Le NAS est notamment lié à l’emploi et à certains produits ou obligations administratives ; la carte de débit sert aux opérations de paiement sur le compte. Le NAS ne doit pas être confondu avec une pièce d’identité bancaire universelle. Les documents disponibles ne permettent pas d’affirmer qu’il est toujours inutile ou toujours obligatoire pour ouvrir un compte : faites préciser l’exigence applicable à votre dossier.
Préparez aussi une courte liste de vos usages : nombre de retraits prévus, virements vers l’étranger, besoins en français, paiements internationaux, dépôt direct du salaire et accès à une application mobile. Ces éléments permettent de concentrer le rendez-vous sur les frais et les fonctionnalités qui auront un effet réel sur votre budget, plutôt que sur des produits supplémentaires dont vous n’avez pas besoin immédiatement.
Enfin, recherchez avant le rendez-vous les parcours d’accueil destinés aux nouveaux arrivants et la disponibilité d’un accompagnement dans votre langue. Demandez si le conseiller peut expliquer les conditions du compte, les documents complémentaires éventuels et les étapes d’activation. Une offre destinée aux nouveaux arrivants ne signifie pas que toutes les pièces seront acceptées sans vérification.
Votre checklist avant le rendez-vous bancaire
- Rassemblez vos documents d’identité originaux et préparez une liste des pièces disponibles ; livrable : un dossier documentaire prêt à présenter.
- Demandez à l’institution les justificatifs d’identité et d’adresse acceptés pour votre statut ; livrable : une liste confirmée avant le rendez-vous.
- Vérifiez les modalités du rendez-vous et les possibilités de vérification à distance ; livrable : une confirmation des étapes et du lieu ou canal retenu.
- Notez vos besoins réels en paiements, retraits, transferts internationaux et services linguistiques ; livrable : une liste de questions priorisées.
- Demandez les frais du compte, les opérations incluses et la date de disponibilité des moyens de paiement ; livrable : un récapitulatif écrit des conditions à comparer.
Une fois ces éléments réunis, il devient plus facile de comparer les institutions selon l’accompagnement réellement nécessaire. Le choix entre une succursale et une banque en ligne mérite une attention particulière durant les premières semaines d’installation.
Banque avec succursales ou banque en ligne : laquelle convient à une première installation ?
Une institution disposant de succursales peut convenir davantage à une personne qui souhaite obtenir une aide en personne, faire vérifier des documents ou résoudre un problème lors de sa première installation. Une banque en ligne peut répondre aux besoins d’une personne autonome avec les outils numériques, des documents faciles à vérifier et des opérations essentiellement électroniques. Le meilleur choix dépend des services accessibles, des frais et de la situation concrète du nouvel arrivant.
Une succursale offre un point de contact physique. Pour un dossier récent, cela peut être utile lorsqu’une vérification d’identité complémentaire est demandée, qu’une explication en français est nécessaire ou qu’un incident bloque l’utilisation d’une carte. La présence d’un conseiller ne garantit cependant ni une décision immédiate ni l’acceptation de tous les documents. Les procédures et les délais restent propres à chaque institution.
Une institution exclusivement numérique peut simplifier les opérations courantes si l’inscription, la vérification de l’identité et la gestion du compte correspondent à votre situation. En revanche, certaines institutions numériques peuvent exiger que le client possède déjà un compte auprès d’un autre établissement. Cette condition peut compliquer l’ouverture pour une personne qui n’a pas encore de relation bancaire au Canada.
Le service à distance doit être évalué concrètement : quels moyens permettent de signaler une carte bloquée, de contester une opération ou de récupérer l’accès au compte ? Quels sont les horaires d’assistance et les délais annoncés ? Les réponses peuvent avoir davantage d’importance pendant une période où chaque paiement de logement, de transport ou de télécommunications compte.
Le choix n’est pas obligatoirement exclusif. Une personne peut commencer avec un compte principal dans une institution ayant des succursales, puis envisager un compte en ligne complémentaire si celui-ci apporte un avantage mesurable. Cette combinaison suppose toutefois de vérifier les frais de transfert entre institutions, les limites de virement, les délais de disponibilité des fonds et la gestion de plusieurs soldes.
| Critère | Institution avec succursales | Banque en ligne |
|---|---|---|
| Assistance en personne | Possible dans les succursales accessibles, selon les services proposés. | Pas de guichet physique dans un modèle exclusivement numérique. |
| Ouverture du compte | Un rendez-vous et une vérification sur place peuvent être proposés. | Le parcours à distance dépend de la vérification et des conditions d’admissibilité. |
| Opérations courantes | Services numériques et opérations en succursale selon le forfait. | Gestion principalement numérique et accès aux services prévus par l’offre. |
| Structure des frais | À vérifier pour les opérations au guichet et hors réseau. | À vérifier pour les transferts, les retraits et les services non inclus. |
| Situation de départ | Peut être pratique si un accompagnement administratif est prioritaire. | Peut convenir si l’inscription et l’identification sont accessibles sans compte préalable. |
Une banque en ligne n’est donc pas nécessairement moins chère. Des frais sur certaines opérations, des restrictions ou des transferts entre établissements peuvent réduire l’économie apparente. Comparez les services réellement utilisés plutôt que l’étiquette « en ligne » ou « traditionnelle ».
Une fois le mode d’accompagnement déterminé, la comparaison peut se concentrer sur un critère quantifiable : le coût total des opérations bancaires, y compris après la fin d’une éventuelle période de gratuité.
Quels frais vérifier avant de choisir son premier compte bancaire au Québec ?
Pour choisir un premier compte bancaire au Québec, examinez les frais mensuels, les transactions incluses, les retraits hors réseau, les virements internationaux, le change de devises et les frais liés aux opérations refusées. Un forfait affiché à bas prix peut être plus coûteux pour une personne qui effectue régulièrement des transferts ou dépasse ses limites de transactions. La comparaison doit donc porter sur les usages prévus et sur le tarif applicable après toute offre d’accueil.
Commencez par les frais réguliers. Certains comptes prévoient des frais mensuels, tandis que d’autres proposent une gratuité conditionnelle ou des opérations incluses jusqu’à une limite donnée. Vérifiez aussi si les virements, les chèques, les retraits à un guichet d’un autre réseau et les services supplémentaires sont compris. Chaque institution applique son propre barème aux produits concernés.
Les virements internationaux et les conversions de devises demandent une attention distincte. Le coût total peut comprendre des frais de transfert et un coût de conversion, auxquels peuvent s’ajouter des frais appliqués par d’autres intermédiaires selon l’opération. Sans connaître la devise, le montant et le parcours du transfert, il est impossible de déterminer le coût exact. Demandez une estimation correspondant à vos envois habituels.
Il faut également distinguer une offre commerciale de bienvenue d’un compte sans frais mensuels proposé dans le cadre de l’engagement applicable à certaines institutions participantes. Les nouveaux arrivants pendant leur première année au Canada font partie des catégories pouvant être admissibles à certains comptes sans frais mensuels. Ces comptes doivent inclure au moins 18 transactions de débit par mois, mais les opérations admissibles et les éventuels frais accessoires doivent être vérifiés.
La présentation officielle des comptes bancaires à frais modiques et sans frais permet de consulter les caractéristiques et les conditions applicables. Il ne faut pas assimiler l’absence de frais mensuels à une gratuité absolue : des opérations particulières peuvent toujours entraîner des frais selon le forfait retenu.
Enfin, étudiez les scénarios d’incident : solde insuffisant, prélèvement refusé, chèque retourné ou transaction supérieure à la limite incluse. Un même problème peut avoir des conséquences sur plusieurs opérations. Les frais effectivement applicables dépendent des conditions de la banque et, le cas échéant, de celles du créancier. Des alertes de solde et une réserve de trésorerie peuvent aider à réduire le risque.
Pour comparer les offres, relevez les opérations d’un mois représentatif et reportez-les dans chaque barème. Calculez le coût sur une année en tenant compte des frais mensuels et des opérations supplémentaires, puis notez séparément les frais ponctuels et les conditions de gratuité. Cette méthode ne nécessite pas de supposer un nombre universel de transactions : elle reflète votre propre profil.
Le coût du compte ne suffit toutefois pas à assurer un bon démarrage financier. Même un forfait économique peut devenir contraignant si le salaire et les paiements automatiques tombent à des dates incompatibles ou si le solde disponible est trop juste.
Comment organiser ses paiements automatiques sans risquer un solde insuffisant ?
Pour limiter les risques de solde insuffisant, établissez un calendrier de vos rentrées d’argent et de chaque paiement prévu, puis gardez une réserve disponible sur le compte. Les débits préautorisés permettent à un fournisseur de retirer une somme à une date convenue avec l’autorisation du titulaire. Comme les montants et les échéances peuvent varier, il est important de vérifier les modalités de chaque accord et de surveiller les opérations après leur mise en place.
Les débits préautorisés peuvent servir au paiement de factures de services publics, de primes d’assurance ou d’autres dépenses récurrentes. Ils peuvent être fixes ou variables. Pour un montant variable, l’accord et les avis exigés doivent être examinés attentivement : les règles générales présentées par l’Agence prévoient notamment un avis écrit avant certains retraits, sous réserve des exceptions ou des délais différents acceptés dans les conditions applicables.
Organisez le calendrier à partir de dates réelles plutôt que de suppositions. Inscrivez la date prévue du salaire ou des prestations, puis celle de chaque facture et de chaque prélèvement. Demandez au créancier si une autre échéance est possible, sans tenir cette modification pour acquise. Pour un nouveau compte, mieux vaut conserver une marge de sécurité et éviter de programmer trop d’opérations juste avant la première rentrée d’argent.
Les dépenses fixes, comme une prime d’assurance stable, sont généralement plus faciles à prévoir que les montants variables d’électricité ou de télécommunications. Pour ces derniers, conservez une marge adaptée aux variations possibles et aux frais de dépassement éventuels. Des alertes de solde et une consultation régulière des opérations peuvent permettre de repérer un prélèvement inattendu avant que d’autres paiements ne soient compromis.
Un débit refusé peut occasionner des frais selon les conditions applicables. Il ne faut toutefois pas présumer qu’un même incident entraîne systématiquement plusieurs frais ou une conséquence sur le dossier de crédit : cela dépend de l’institution, du créancier et de la situation. Si un paiement est rejeté, contactez rapidement les parties concernées pour vérifier la raison du refus et les modalités de régularisation.
La gestion des autorisations mérite aussi une attention particulière lors de la résiliation d’un service. Annuler un débit préautorisé auprès de la banque n’annule pas automatiquement le contrat commercial ou les sommes dues. Inversement, résilier le contrat ne dispense pas de vérifier que les prélèvements ont cessé. Conservez les confirmations écrites et surveillez les relevés après toute modification.
La fiche de l’Agence de la consommation en matière financière du Canada sur les débits préautorisés explique notamment les autorisations, l’annulation et les demandes de remboursement. Pour un débit non autorisé ou inexact, la règle générale présentée par l’Agence prévoit un délai de 90 jours civils à compter du retrait pour signaler l’opération et demander un remboursement dans les conditions prévues. Ce délai ne constitue pas une garantie de remboursement automatique.
Une fois ces paiements maîtrisés, le choix de l’institution peut être évalué sur le long terme. Une promotion intéressante compte moins si les services linguistiques, l’accessibilité ou les conditions de transfert ne correspondent pas aux besoins quotidiens.
Comment comparer les institutions financières sans se focaliser uniquement sur les promotions ?
Comparer les institutions financières ne consiste pas seulement à choisir le montant de bienvenue le plus élevé. Pour un nouvel arrivant, la qualité de l’accompagnement, les services en français, l’accessibilité des succursales, les frais courants et la possibilité de faire évoluer ses services peuvent peser davantage qu’un avantage ponctuel. La meilleure offre est celle dont les conditions correspondent à vos usages et restent acceptables lorsque la période promotionnelle prend fin.
Les promotions sont des offres commerciales soumises à des conditions qui peuvent porter sur l’ouverture du compte, le maintien du forfait, des dépôts ou l’utilisation de certains services. Avant d’en tenir compte dans votre décision, lisez les modalités d’admissibilité, les opérations requises et la période durant laquelle l’avantage s’applique. N’attribuez pas à une prime ponctuelle une valeur récurrente dans votre budget annuel.
La comparaison doit également tenir compte de la langue de service, de la proximité des guichets automatiques et des succursales, de l’application mobile et de la facilité à joindre une personne en cas de difficulté. Pour une personne qui transfère régulièrement de l’argent à l’étranger, la qualité du service multidevise et le coût des transferts peuvent être particulièrement importants. Pour une autre, un conseiller capable d’expliquer les démarches administratives dans sa langue sera un avantage concret.
Il est aussi pertinent de réfléchir aux besoins futurs : carte de crédit, épargne ou demande de financement. La possibilité d’accéder à ces produits dépendra des critères d’admissibilité applicables à chaque demande. L’ouverture d’un compte de dépôt ne garantit ni l’obtention d’une carte de crédit ni l’approbation d’un prêt. Une institution capable de présenter clairement les conditions des différents produits facilite néanmoins la planification.
Enfin, tenez compte de la facilité de changer de banque. Les paiements récurrents, les virements enregistrés et les opérations encore en circulation doivent être transférés et vérifiés avec soin. Les procédures varient selon les institutions ; certaines proposent des outils d’aide au changement de compte. Conservez temporairement l’ancien compte lorsque cela est nécessaire et contrôlez les opérations pour limiter le risque de paiement oublié ou effectué en double.
Les barèmes de frais publiés sont plus utiles qu’une page publicitaire pour effectuer une comparaison neutre. Pour chacune des institutions présélectionnées, relevez les frais mensuels, les transactions incluses, les frais de transfert et les conditions applicables aux opérations non incluses. Lorsque l’information est ambiguë, demandez une confirmation écrite avant de prendre votre décision.
Une comparaison complète devrait enfin intégrer les dépenses qui ne proviennent pas directement du compte bancaire. Les dépôts de garantie éventuellement demandés par des fournisseurs, les premières factures et les besoins saisonniers peuvent absorber une partie du budget disponible dès l’arrivée.
Quelles dépenses oubliées peuvent déséquilibrer un budget d’installation au Québec ?
Le budget d’installation au Québec ne se limite pas au loyer et aux achats du quotidien. Les nouveaux arrivants doivent aussi anticiper les frais de mise en service, les premières factures qui arrivent après l’abonnement, les assurances et les dépenses saisonnières. L’absence d’historique de crédit canadien peut également entraîner certaines exigences financières de la part de fournisseurs. Recenser ces engagements avant leur échéance permet de préserver le solde nécessaire aux dépenses essentielles.
La première dépense à organiser est le logement. Prévoyez le loyer conformément au bail et vérifiez les modalités de paiement convenues. Il ne faut pas supposer qu’un propriétaire peut exiger librement une caution supplémentaire : au Québec, les règles applicables limitent notamment le montant exigible d’avance et interdisent d’imposer des chèques postdatés. Les pratiques acceptées doivent être distinguées des obligations légales.
Les frais de mise en service d’Internet, de téléphonie ou d’électricité peuvent s’ajouter aux premières dépenses. Certains fournisseurs peuvent aussi demander des conditions particulières selon leur politique et la situation du client. Un dossier de crédit canadien récent ne garantit pas qu’un dépôt de garantie sera exigé, mais il est prudent de vérifier les modalités de souscription au lieu de présumer que les conditions seront identiques à celles d’un client déjà établi.
Les factures récurrentes ne commencent pas toujours à être payées le jour de l’abonnement. La première facture peut arriver plusieurs semaines après la souscription, alors que le budget a déjà absorbé le transport, les achats de base et les frais d’installation. Notez donc la date prévue de chaque première facture, le montant annoncé lorsqu’il est connu et le mode de paiement accepté par le fournisseur.
La saison d’arrivée influence aussi les besoins. En hiver, des vêtements adaptés sont nécessaires ; pour une personne qui possède un véhicule, les coûts associés aux pneus d’hiver et à l’entretien peuvent également compter. Ces dépenses varient selon la situation personnelle : elles ne doivent pas être ajoutées indistinctement au budget de chaque nouvel arrivant, mais évaluées selon le logement, les déplacements et la saison.
Pour éviter de consacrer l’intégralité du solde aux achats immédiats, séparez les dépenses ponctuelles des engagements qui reviendront chaque mois. Additionnez les paiements récurrents connus, estimez les dépenses variables à partir des renseignements disponibles et prévoyez une réserve pour les factures moins fréquentes. Un sous-compte d’épargne distinct peut aider à isoler cette somme, sous réserve des conditions et des frais de l’institution.
Le paiement du loyer doit respecter la date et les modalités prévues au bail. Les règles québécoises relatives aux droits et obligations des locataires et des propriétaires précisent notamment que le propriétaire ne peut pas exiger des chèques postdatés ni un versement dépassant un mois de loyer. En cas de question sur une modalité particulière, il convient de vérifier les règles applicables à la situation.
Les dépenses à venir déterminent aussi le type de compte et le niveau de réserve nécessaires. Il reste donc à rassembler les critères les plus importants pour choisir une institution capable d’accompagner les premières opérations comme l’évolution de la situation financière au Canada.
À retenir
- Privilégiez une institution dont les exigences d’ouverture, l’accompagnement et les services correspondent à votre statut et à vos besoins immédiats.
- Comparez le coût réel du compte, les paiements récurrents et les dépenses d’installation plutôt que de vous fier uniquement à une promotion.
- Vérifiez les conditions d’accès aux futurs produits de crédit et la facilité de transférer vos paiements si votre choix doit évoluer.
Quelle institution financière choisir lorsqu’on doit bâtir ses habitudes bancaires au Canada ?
La bonne institution financière est celle qui répond aux besoins immédiats du nouvel arrivant tout en proposant des conditions claires pour les opérations futures. Pour faire votre choix, mettez en balance les exigences documentaires, l’accès au service en français, les possibilités d’accompagnement, les frais annuels réels et les moyens de gérer le compte au quotidien. Aucun type d’établissement ne convient automatiquement à toutes les personnes qui commencent leur vie financière au Canada.
Les banques à charte, les institutions présentes au Québec dont le siège se situe ailleurs au Canada, les coopératives financières comme les caisses populaires et les banques numériques présentent des différences d’accès, de services et de tarification. Le réseau de succursales, les options de paiement, les canaux d’assistance et les conditions d’admissibilité doivent être évalués à partir des services réellement proposés. La comparaison doit porter sur les offres disponibles, et non sur une hiérarchie présumée entre catégories.
Le coût du forfait après une éventuelle période de gratuité reste un critère essentiel. Vérifiez si le compte permet d’effectuer les opérations habituelles sans frais supplémentaires excessifs, si les transferts internationaux sont adaptés à vos besoins et si les guichets accessibles correspondent à votre secteur. Pour les paiements courants, la fiabilité de l’accès au compte et la compréhension des modalités peuvent compter autant que le prix affiché.
Une relation bancaire peut aussi évoluer vers une carte de crédit ou un compte d’épargne. Une carte de crédit canadienne utilisée de manière responsable peut contribuer à la construction d’un historique de crédit, sous réserve que l’activité soit communiquée aux agences de crédit. L’ouverture d’un compte bancaire ne garantit cependant pas l’obtention d’une carte ni un accès immédiat au crédit : les produits comportent leurs propres critères d’admissibilité et conditions.
Avant de signer, simulez le coût annuel de deux ou trois institutions avec le même profil de transactions. Ajoutez les frais mensuels, les opérations non incluses, les retraits hors réseau et les transferts internationaux prévus. Ensuite, examinez la manière de déplacer les paiements automatiques et les coordonnées de dépôt direct si vous changez d’établissement. Un changement reste possible, mais il demande une vérification méthodique des opérations en cours.
Le choix final peut être pondéré selon votre situation : une personne ayant besoin d’un accompagnement physique accordera davantage d’importance aux succursales et au service linguistique ; une personne effectuant fréquemment des transferts examinera surtout les tarifs et les délais associés ; une personne aux besoins simples pourra privilégier des frais prévisibles et un accès numérique pratique. Les priorités peuvent changer avec le temps, d’où l’intérêt de sélectionner une offre flexible et compréhensible.
La prochaine action consiste à contacter les institutions présélectionnées, confirmer les documents acceptés et demander les barèmes applicables à vos opérations. Avec ces renseignements, un dossier prêt et un calendrier des dépenses à venir, vous pourrez ouvrir un compte adapté à votre installation sans faire dépendre votre décision d’une promotion temporaire.
Peut-on ouvrir un compte bancaire au Canada sans avoir d’emploi ?
Oui. Selon les informations de l’Agence de la consommation en matière financière du Canada, une personne peut ouvrir un compte bancaire même si elle n’a pas d’emploi ni d’argent à déposer immédiatement. Elle doit néanmoins satisfaire aux exigences d’identification applicables. Les documents et les modalités précises dépendent de l’institution et de la situation du demandeur.
Faut-il obligatoirement se rendre dans une succursale pour ouvrir un compte ?
Non, certaines ouvertures peuvent se faire en ligne ou par téléphone. Toutefois, une vérification de l’identité en personne peut être nécessaire et certaines institutions numériques exigent déjà un compte auprès d’un autre établissement. Confirmez les possibilités d’ouverture à distance et les documents admissibles auprès de l’institution choisie avant de commencer les démarches.
Les nouveaux arrivants peuvent-ils bénéficier d’un compte bancaire sans frais mensuels ?
Certains nouveaux arrivants pendant leur première année au Canada peuvent être admissibles à un compte sans frais mensuels auprès d’une institution participante à l’engagement applicable. Les services inclus, les limites de transactions et les éventuels frais accessoires doivent être vérifiés. Une offre commerciale de bienvenue n’est pas nécessairement soumise aux mêmes conditions qu’un compte sans frais mensuels.
Le numéro d’assurance sociale est-il nécessaire pour ouvrir un compte bancaire ?
Les exigences dépendent de l’institution, du type de compte et des services demandés. Le NAS est notamment utile pour certaines démarches liées à l’emploi et à des produits financiers, mais il ne faut pas le confondre avec les documents servant à vérifier l’identité. Contactez l’établissement choisi pour connaître les pièces nécessaires à l’ouverture de votre compte dans votre situation.
Comment contester un prélèvement bancaire incorrect ?
Vérifiez le relevé et l’autorisation associée, puis contactez rapidement votre institution financière pour connaître la procédure applicable. Pour un débit préautorisé non autorisé ou inexact, les règles générales présentées par l’Agence prévoient un délai de 90 jours civils à compter du retrait pour signaler l’opération et demander un remboursement dans les conditions prévues. Conservez les preuves et les échanges : une réclamation ne garantit pas automatiquement le remboursement.