
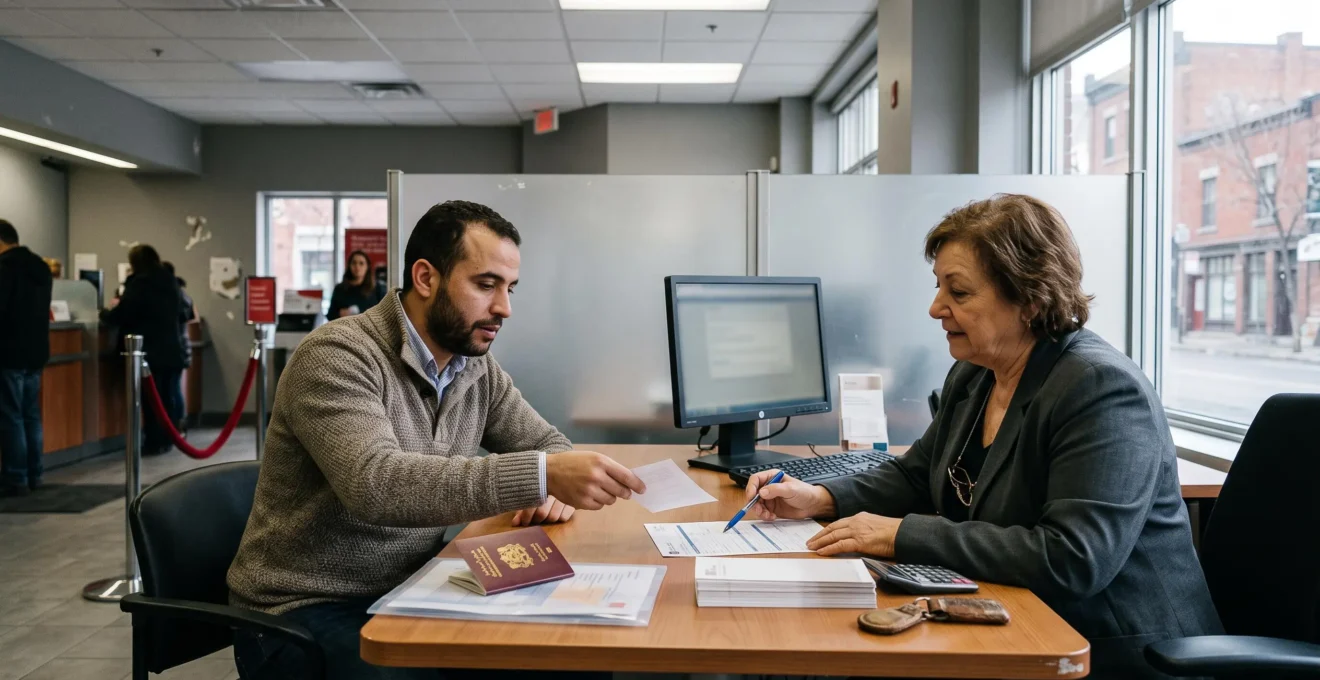
Choisir une institution financière après son arrivée au Québec ne consiste pas simplement à repérer la banque qui offre la prime de bienvenue la plus élevée. Ce choix influence les frais payés au quotidien, la facilité des transferts internationaux, l’accès à un conseiller et les premières démarches pour établir un historique de crédit canadien.
Une grande banque, une coopérative financière comme Desjardins ou un établissement offrant principalement des services numériques peuvent répondre à des besoins différents. Une personne qui retire régulièrement de l’argent, un travailleur payé par dépôt direct et un ménage qui prévoit acheter une propriété n’utiliseront pas les mêmes services.
La meilleure démarche consiste à comparer les institutions selon votre situation actuelle, vos habitudes de paiement et les changements prévisibles dans les prochains mois. Il est également important de distinguer l’ouverture d’un compte bancaire de l’obtention d’un produit de crédit : ces deux démarches n’ont pas les mêmes conditions.
Les repères essentiels pour choisir son institution financière au Québec
- Privilégiez une institution compatible avec vos transactions courantes, votre mobilité et votre besoin d’accompagnement, plutôt qu’une marque réputée ou une promotion isolée.
- Comparez les frais après les promotions, les services numériques, les guichets disponibles et les conditions des produits avant de signer.
- Ouvrez un compte adapté à vos besoins dès que possible, construisez progressivement votre dossier de crédit et réévaluez votre forfait après votre installation.
- Pourquoi deux institutions financières peuvent-elles convenir à des profils très différents ?
- Comment comparer les institutions financières sans se focaliser uniquement sur les promotions ?
- Banque ou coopérative financière : laquelle correspond mieux à vos besoins ?
- Comment ouvrir un compte bancaire rapidement après son arrivée au Québec ?
- Comment préparer un rendez-vous bancaire lorsqu’on vient d’arriver au Canada ?
- Quelle erreur éviter lorsqu’on vous propose plusieurs produits dès le premier rendez-vous ?
- Quand renégocier ou changer de forfait bancaire après son installation ?
- Quelle décision financière éviter entre la pré-approbation et la signature chez le notaire ?
Pourquoi deux institutions financières peuvent-elles convenir à des profils très différents ?
Deux institutions financières peuvent convenir à des personnes différentes parce que leurs besoins, leurs déplacements et leur manière de gérer leur argent ne sont pas identiques. Une personne qui recherche un conseiller de proximité ne privilégiera pas nécessairement les mêmes services qu’un travailleur mobile qui effectue toutes ses opérations en ligne et transfère régulièrement de l’argent à l’étranger.
Le premier critère est le profil d’utilisation des services bancaires. Une personne qui effectue de nombreux paiements et retraits doit notamment examiner les limites de son forfait. Un épargnant s’intéressera davantage aux conditions de ses comptes d’épargne, tandis qu’un futur emprunteur comparera les produits de crédit et leurs critères d’admissibilité.
Le deuxième critère est géographique. Une personne qui prévoit demeurer longtemps dans une même région du Québec peut accorder beaucoup d’importance à la disponibilité d’une succursale locale. À l’inverse, une personne susceptible de déménager dans une autre province peut privilégier un réseau national ou des services entièrement accessibles à distance.
Le troisième critère concerne la relation avec l’institution. Certains nouveaux arrivants souhaitent rencontrer régulièrement un conseiller, notamment pour comprendre les produits financiers canadiens. D’autres préfèrent effectuer leurs transactions de façon autonome et recherchent une application mobile efficace.
Pour identifier votre profil, examinez trois dimensions :
- Vos opérations : nombre de transactions, retraits, virements, dépôts et besoins de financement.
- Votre mobilité : déplacements au Québec, déménagement éventuel ailleurs au Canada et opérations internationales.
- Votre accompagnement : préférence pour les rencontres en personne, le téléphone ou les services numériques.
L’Agence de la consommation en matière financière du Canada (ACFC) recommande d’abord de déterminer les produits et services réellement nécessaires. Ses recommandations pour choisir une institution financière présentent notamment les frais, l’accessibilité des services et les opérations internationales comme critères de comparaison.
Le choix initial mérite aussi une réflexion à moyen terme. Votre premier compte peut devenir le centre de vos dépôts de salaire et de vos paiements automatiques. Toutefois, un compte bancaire ordinaire ne constitue pas automatiquement un dossier de crédit. Celui-ci dépend des activités de crédit communiquées aux bureaux compétents.
Une fois ce profil établi, la comparaison des établissements devient plus pertinente : elle porte sur des services réellement utiles plutôt que sur leur notoriété.
Comment comparer les institutions financières sans se focaliser uniquement sur les promotions ?
Pour comparer correctement les institutions financières au Québec, évaluez le coût du compte sur une période suffisamment longue, les services inclus et les conditions applicables après les promotions. Une offre de bienvenue avantageuse peut devenir moins intéressante si les frais récurrents, les opérations supplémentaires ou les services internationaux coûtent davantage que dans un autre établissement.
Le point de départ est le coût réel de votre utilisation mensuelle. Relevez les frais de forfait, les limites de transactions, les retraits effectués hors réseau, les virements Interac et les frais associés aux opérations internationales.
Il faut distinguer les opérations comprises dans le forfait de celles facturées séparément. Un compte proposant un nombre élevé de transactions incluses n’est pas nécessairement plus économique si vous réalisez peu d’opérations.
Exemple hypothétique : comparer le coût au-delà d’une promotion
Une personne hésite entre deux forfaits fictifs. Le forfait A coûte 12 $ par mois et devient gratuit pendant les six premiers mois. Le forfait B coûte 7 $ par mois, sans promotion. Les transactions nécessaires sont supposées incluses dans les deux offres.
Sur douze mois, le forfait A représente 72 $ et le forfait B, 84 $. Sur vingt-quatre mois, leurs coûts atteignent respectivement 216 $ et 168 $. Cet exemple purement pédagogique montre pourquoi une promotion attractive à court terme ne garantit pas le meilleur coût à long terme.
Les offres de bienvenue doivent ensuite être examinées dans le détail. Certaines dépendent du dépôt du salaire, du respect d’une durée minimale ou de l’ouverture de produits supplémentaires. Vérifiez les conditions écrites, la date de fin des avantages et les éventuelles conséquences d’une fermeture anticipée.
Le réseau physique peut également modifier votre expérience. Examinez la distance jusqu’aux guichets automatiques, les heures d’ouverture, les possibilités de rendez-vous et l’accès à un service en français. Les établissements principalement numériques doivent aussi être évalués selon leurs modalités d’assistance et leurs possibilités de dépôt ou de retrait.
Avant de comparer les prix, vérifiez enfin le cadre réglementaire et la protection des dépôts. Au Canada, la Société d’assurance-dépôts du Canada (SADC) protège les dépôts admissibles dans ses institutions membres, selon les conditions applicables. Au Québec, l’Autorité des marchés financiers administre un régime de protection des dépôts pour les institutions visées par le cadre provincial. Il ne faut pas supposer que tous les produits financiers bénéficient de la même protection.
| Critère | Question à poser | Point de vigilance |
|---|---|---|
| Forfait mensuel | Combien coûte le compte après la promotion ? | Frais récurrents et conditions d’exonération |
| Transactions | Quelles opérations sont incluses ? | Frais en cas de dépassement |
| Guichets et succursales | Quels services sont accessibles près de chez moi ? | Frais hors réseau et déplacements |
| Services internationaux | Quels frais s’appliquent aux transferts et au change ? | Taux de conversion et frais intermédiaires éventuels |
| Accompagnement | Comment joindre un conseiller ? | Horaires, langues et délais de rendez-vous |
| Protection des dépôts | Quel régime couvre mes dépôts admissibles ? | Institution membre, catégories et conditions de couverture |
Cette méthode permet de comparer des offres très différentes sur une base commune, même lorsque leurs promotions n’ont pas la même durée.
Au-delà des montants, le modèle de l’établissement compte aussi : une banque et une coopérative n’organisent pas nécessairement leurs services de la même manière.
Banque ou coopérative financière : laquelle correspond mieux à vos besoins ?
Une banque peut convenir à une personne qui privilégie un réseau national et des services accessibles dans plusieurs régions, tandis qu’une coopérative financière peut intéresser quelqu’un qui souhaite participer à une organisation détenue par ses membres. Aucune formule n’est automatiquement supérieure : les frais, le réseau, les produits et la qualité de l’accompagnement doivent être comparés établissement par établissement.
La principale différence concerne la gouvernance. Une banque commerciale appartient à ses actionnaires, tandis qu’une coopérative financière appartient collectivement à ses membres.
Au Québec, le Mouvement Desjardins constitue un exemple important du modèle coopératif. Les membres peuvent bénéficier de droits de participation à la vie démocratique de leur caisse, selon les règles applicables.
Certaines ristournes peuvent également être versées lorsque les conditions sont réunies. Elles ne sont toutefois ni systématiques ni garanties : elles dépendent notamment des résultats et des décisions prises par les instances compétentes.
Pour une personne nouvellement installée, la distinction se traduit surtout dans les services disponibles.
| Dimension | Banque commerciale | Coopérative financière |
|---|---|---|
| Gouvernance | Organisation détenue par des actionnaires | Organisation détenue par ses membres |
| Participation | Pas de droit de membre pour le titulaire ordinaire d’un compte | Droits de participation selon les règles de la coopérative |
| Réseau | Peut offrir une importante présence nationale | Présence dépendant du réseau coopératif |
| Accompagnement | Selon la succursale et les services offerts | Selon la caisse et les services offerts |
| Produits financiers | Gamme variable selon l’institution | Gamme variable selon la coopérative et son réseau |
Pour départager les deux modèles, posez-vous trois questions :
- Ai-je besoin de rencontrer souvent un conseiller ? Vérifiez les possibilités concrètes de rendez-vous et la disponibilité d’un interlocuteur, plutôt que de présumer qu’un modèle offre systématiquement un meilleur service.
- Vais-je déménager ailleurs au Canada ? Examinez la continuité des services, les guichets disponibles et les modalités de gestion à distance.
- Quels produits vais-je réellement utiliser ? Comparez les comptes courants, les solutions d’épargne, les cartes et les possibilités de financement qui correspondent à vos projets.
Il est également possible d’utiliser plusieurs établissements. Une institution peut gérer le salaire et les factures, tandis qu’une autre accueille une épargne destinée à un objectif précis.
Cette organisation peut améliorer l’accès à certaines offres, mais exige un suivi attentif des transferts et des soldes. Détenir plusieurs comptes dans des institutions différentes ne dilue pas automatiquement le dossier de crédit : ce sont les produits de crédit et leur gestion qui importent.
Une fois l’établissement retenu, l’étape suivante consiste à ouvrir un compte fonctionnel sans confondre les formalités d’identification et les demandes de financement.
Comment ouvrir un compte bancaire rapidement après son arrivée au Québec ?
Pour ouvrir rapidement un compte bancaire au Québec, choisissez un établissement, vérifiez ses méthodes d’identification et préparez les documents qu’il accepte. Certaines banques permettent de commencer la procédure en ligne ou à distance, mais une vérification supplémentaire en personne peut être nécessaire. Il n’est pas obligatoire d’avoir déjà constitué un historique de crédit canadien pour demander un compte bancaire ordinaire.
Selon l’ACFC, une personne peut être admissible à l’ouverture d’un compte même si elle n’a pas d’emploi, ne dispose pas d’un dépôt initial ou n’est pas citoyenne canadienne. Les droits prévus par le cadre fédéral doivent néanmoins être distingués des modalités applicables aux institutions de compétence provinciale.
Pour les banques concernées, les renseignements officiels sur l’ouverture d’un compte bancaire au Canada expliquent les différentes méthodes permettant de confirmer l’identité d’un demandeur.
Un passeport étranger peut notamment faire partie des documents acceptés. Toutefois, il ne suffit pas nécessairement à lui seul. Les combinaisons admissibles dépendent des méthodes d’identification prévues et des procédures de l’établissement.
Avant votre rendez-vous, demandez quels documents apporter. Selon votre situation et les services souhaités, la banque pourrait notamment demander des documents d’identité, votre permis de travail ou votre confirmation de résidence permanente, ainsi que certaines coordonnées. Ces éléments ne constituent pas une liste universelle obligatoire.
L’ouverture peut se dérouler en plusieurs étapes :
- Comparer les comptes proposés et sélectionner celui qui correspond à vos opérations essentielles.
- Vérifier les modalités d’ouverture à distance ou en succursale.
- Préparer les documents acceptés par l’établissement.
- Faire confirmer votre identité et examiner les conditions du compte.
- Activer les moyens de paiement disponibles et organiser vos dépôts et prélèvements.
Le compte courant facilite ensuite la réception du salaire, le paiement du logement et la gestion des dépenses quotidiennes. Il n’est cependant pas, à lui seul, une preuve universellement exigée pour les démarches d’immigration.
La question du crédit doit être traitée séparément. Au Canada, les principaux bureaux de crédit sont Equifax et TransUnion. Ils constituent leurs dossiers à partir des activités de crédit qui leur sont communiquées.
Un excellent historique à l’étranger n’est pas automatiquement transféré dans le dossier canadien. Certains prêteurs peuvent toutefois examiner des renseignements financiers étrangers.
Pour développer progressivement un historique local, renseignez-vous sur les cartes adaptées aux nouveaux arrivants et utilisez tout crédit obtenu de manière responsable, notamment en respectant les échéances de paiement.
L’absence initiale de dossier ne signifie pas nécessairement qu’un emprunt sera toujours refusé. Les critères d’admissibilité varient selon le prêteur et le produit demandé.
Une ouverture rapide gagne à être accompagnée d’une préparation sérieuse du premier entretien, afin de ne souscrire que les services nécessaires.
Comment préparer un rendez-vous bancaire lorsqu’on vient d’arriver au Canada ?
Un rendez-vous bancaire se prépare en définissant les opérations dont vous aurez besoin pendant vos douze premiers mois au Canada. Estimez vos transactions mensuelles, identifiez les virements internationaux éventuels et précisez vos besoins en moyens de paiement. Vous pourrez ainsi demander au conseiller une offre adaptée, comparer ses conditions et éviter d’accepter automatiquement le forfait présenté en premier.
Commencez par votre situation immédiate. Disposez-vous déjà d’un emploi ? Attendez-vous un premier versement de salaire ? Devez-vous envoyer de l’argent à l’étranger ? Préférez-vous effectuer vos opérations en ligne ou rencontrer régulièrement un conseiller ?
Ces réponses orientent la sélection du forfait, mais aussi le choix des services qui pourraient devenir utiles plus tard.
Il est particulièrement important de distinguer les besoins certains des projets encore hypothétiques. Un compte pour recevoir un salaire et payer des factures peut être nécessaire dès l’arrivée. Un prêt automobile, une marge de crédit ou un produit d’investissement peut demander une analyse supplémentaire.
Pendant l’entretien, demandez des précisions écrites sur les promotions, leur durée et leurs conditions. Faites également confirmer les frais facturés après leur expiration, les possibilités de changer de forfait et les modalités de fermeture du compte.
Si vous effectuez des opérations internationales, ne vous limitez pas au tarif annoncé du virement. Interrogez l’établissement sur le taux de conversion appliqué et les autres frais susceptibles d’intervenir.
Certaines institutions proposent des programmes destinés aux nouveaux arrivants, aux étudiants ou à d’autres catégories de clientèle. Leur disponibilité, leurs conditions et les éventuels services linguistiques doivent être vérifiés directement, sans présumer qu’ils sont proposés partout.
Checklist : préparer efficacement son premier rendez-vous bancaire
- Estimez vos opérations mensuelles : préparez un tableau indiquant le nombre prévu de paiements, retraits et virements.
- Classez vos besoins : rédigez une liste séparant les services indispensables des produits envisageables ultérieurement.
- Vérifiez les documents nécessaires : obtenez de l’établissement une liste des pièces acceptées pour votre situation.
- Préparez vos questions : consignez les points à vérifier sur les frais, les promotions, les opérations internationales et les conditions de résiliation.
- Comparez les propositions : repartez avec les conditions écrites des forfaits envisagés et un récapitulatif des coûts applicables après toute promotion.
Une préparation simple permet de poser des questions précises et de disposer d’éléments vérifiables avant de souscrire.
Cette démarche facilite également une décision essentielle : distinguer les produits qu’il faut ouvrir immédiatement de ceux qu’il vaut mieux évaluer plus tard.
Quelle erreur éviter lorsqu’on vous propose plusieurs produits dès le premier rendez-vous ?
L’erreur principale consiste à accepter plusieurs produits financiers dès le premier rendez-vous sans vérifier leur utilité, leurs conditions et leur coût total. Un compte courant peut répondre à un besoin immédiat, tandis qu’une marge de crédit, une assurance ou un produit d’investissement exige une décision distincte. Une promotion regroupant plusieurs produits ne garantit pas que leur souscription simultanée soit avantageuse.
L’empilement peut commencer par une offre de bienvenue attrayante. Certaines promotions sont liées à l’ouverture de plusieurs comptes, à la détention d’une carte ou à d’autres engagements contractuels.
Cette association de produits peut présenter des avantages lorsqu’ils sont réellement utiles. Mais elle peut aussi entraîner des frais récurrents ou compliquer la fermeture d’un service lorsque la période promotionnelle prend fin.
Pour éviter cette situation, examinez les produits selon leur urgence.
Un compte courant et une carte de débit constituent généralement une base pratique pour gérer les opérations quotidiennes. Une carte de crédit peut être intéressante pour commencer à développer son historique canadien, sous réserve d’admissibilité et d’une utilisation maîtrisée.
Les autres produits demandent une réflexion adaptée. Avant d’accepter une marge de crédit, vérifiez le taux applicable et les conséquences d’un emprunt. Avant de souscrire une assurance, examinez les protections, les exclusions et les possibilités de résiliation. Avant de cotiser à un REER, vérifiez notamment vos droits de cotisation et la pertinence du produit pour votre situation fiscale.
Il convient également de faire preuve de prudence concernant les demandes de crédit répétées.
Les bureaux de crédit canadiens enregistrent certaines vérifications effectuées dans le cadre de demandes de financement. L’ACFC explique le fonctionnement de ces inscriptions dans ses explications officielles sur les dossiers et les cotes de crédit au Canada.
Toutes les consultations n’ont pas les mêmes effets. Consulter personnellement son dossier ou sa cote ne les fait pas diminuer, alors que certaines vérifications réalisées par des prêteurs peuvent entrer dans l’évaluation du crédit. L’incidence précise varie selon la situation et le modèle de pointage.
Évitez donc de multiplier les demandes de financement simplement pour tester votre admissibilité. Demandez plutôt au conseiller si une demande entraînera une vérification de crédit et quelles solutions peuvent être évaluées avant de déposer plusieurs dossiers.
Lorsque l’emploi, les revenus et les besoins du ménage deviennent plus stables, il est plus facile de déterminer quels produits supplémentaires méritent une comparaison.
Un choix initial raisonnable n’empêche pas de faire évoluer ses services bancaires : il laisse au contraire davantage de liberté pour les ajuster après quelques mois d’utilisation réelle.
Quand renégocier ou changer de forfait bancaire après son installation ?
Il devient pertinent de renégocier ou de changer de forfait bancaire lorsque vos frais augmentent, que vos habitudes évoluent ou qu’une promotion arrive à échéance. Un nouvel emploi, la fin des études, un déménagement ou des transactions plus fréquentes peuvent rendre votre ancien forfait inadapté. Avant de changer d’institution, comparez vos frais réels aux options disponibles.
Le premier signal à surveiller est la répétition des frais supplémentaires. Si vous dépassez régulièrement le nombre d’opérations incluses, un forfait plus complet pourrait être intéressant. À l’inverse, si vous utilisez peu votre compte, une formule moins coûteuse pourrait suffire.
Les changements personnels jouent également un rôle important. Une embauche stable peut modifier la fréquence des dépôts et des paiements. L’arrivée d’une personne à charge peut transformer les besoins du ménage. Un déménagement peut réduire l’accessibilité de votre succursale habituelle.
La fin d’une promotion constitue un autre moment naturel pour revoir les conditions.
Pour prendre une décision fondée sur des données concrètes, rassemblez trois mois de relevés bancaires et relevez les frais effectivement payés. Séparez les frais fixes des frais associés aux opérations supplémentaires, puis comparez leur total avec les forfaits proposés par l’établissement.
La renégociation auprès de l’institution actuelle mérite d’être envisagée avant un transfert. Vous pouvez demander un changement de forfait, vérifier votre admissibilité à une exonération de frais ou solliciter une révision des conditions d’un produit. L’établissement n’est toutefois pas tenu d’accorder toutes les modifications demandées.
Si une autre institution répond mieux à vos besoins, préparez la transition avec méthode.
Le salaire, les prestations éventuelles et les prélèvements automatiques doivent être redirigés. Les virements récurrents, les abonnements et les paiements associés aux cartes doivent également être vérifiés.
L’ancien compte devrait rester ouvert suffisamment longtemps pour confirmer le bon fonctionnement des opérations transférées. Contrôlez les relevés des deux institutions durant cette période.
Enfin, vérifiez les frais de fermeture, les modalités de résiliation et les éventuelles conséquences pour les produits qui ne peuvent pas être transférés immédiatement.
Un changement de compte courant n’impose pas nécessairement de fermer une carte de crédit ou un autre produit détenu auprès de l’ancienne institution. Chaque contrat mérite une vérification distincte.
La réévaluation régulière des comptes contribue à une gestion financière plus souple. Elle devient particulièrement importante lorsqu’un nouveau projet, comme l’achat d’une propriété, modifie vos priorités.
À retenir avant un projet de financement immobilier
- Une bonne gestion bancaire prépare les démarches financières, mais ne garantit pas l’obtention d’un prêt hypothécaire.
- Avant de demander un financement important, vérifiez vos dettes existantes, la stabilité de vos revenus et la disponibilité de votre mise de fonds.
- Une fois une préapprobation obtenue, informez le prêteur de toute décision susceptible de modifier votre situation financière avant le financement définitif.
Quelle décision financière éviter entre la pré-approbation et la signature chez le notaire ?
Entre la préapprobation hypothécaire et la signature chez le notaire au Québec, il est prudent d’éviter de contracter de nouvelles dettes importantes ou de modifier sa situation professionnelle sans en discuter avec le prêteur. La préapprobation n’est pas une garantie de financement définitif : les revenus, l’endettement, la mise de fonds et le bien immobilier peuvent encore être examinés.
La préapprobation sert principalement à estimer le montant de financement auquel un acheteur pourrait être admissible. Elle permet de préparer la recherche d’une propriété et de mieux connaître sa capacité d’emprunt potentielle.
Elle peut aussi s’accompagner d’une garantie temporaire de taux, selon les conditions du prêteur. Sa durée et ses modalités ne sont pas uniformes.
La distinction essentielle concerne le passage de cette estimation préliminaire à l’approbation finale.
Le prêteur peut notamment examiner les revenus, les actifs, les obligations financières, la provenance de la mise de fonds et les caractéristiques du bien immobilier.
Les décisions suivantes méritent une attention particulière :
- Contracter un prêt automobile ou un autre crédit : une nouvelle mensualité peut augmenter votre niveau d’endettement et modifier votre admissibilité.
- Augmenter les soldes de cartes de crédit : une dette plus élevée peut influencer l’évaluation de votre capacité de remboursement.
- Changer d’emploi ou interrompre votre activité : une modification de revenu ou de situation professionnelle peut nécessiter une nouvelle analyse.
- Déplacer des fonds importants sans documentation suffisante : le prêteur peut demander des justificatifs concernant la disponibilité ou la provenance de la mise de fonds.
- Déposer plusieurs nouvelles demandes de crédit : des engagements additionnels peuvent compliquer l’analyse financière en cours.
Ces événements n’entraînent pas automatiquement l’annulation d’une préapprobation. Leur effet dépend du dossier, des montants concernés et des critères du prêteur.
L’ACFC précise dans ses informations sur la préapprobation hypothécaire que cette étape ne garantit pas l’approbation définitive. Le financement effectivement accordé dépend notamment de la situation financière de l’emprunteur et de la propriété.
Au Québec, le notaire joue également un rôle central dans la transaction immobilière. Il effectue notamment les vérifications juridiques nécessaires, examine les titres et prépare les actes requis pour la vente et le financement hypothécaire.
Les frais liés au notaire doivent être prévus dans le budget d’acquisition, en plus des autres frais de clôture et de déménagement. Leur montant dépend du dossier et des services nécessaires.
Avant la signature, l’acheteur doit veiller à ce que les documents et les fonds exigés soient disponibles et coordonner les étapes avec le prêteur et le notaire.
La précaution la plus simple consiste à signaler au prêteur tout changement financier significatif avant de prendre un nouvel engagement. Cela permet de vérifier les conséquences potentielles plutôt que de découvrir un problème au moment de finaliser l’achat.
Pour passer à l’action, établissez d’abord la liste de vos opérations courantes, comparez les conditions écrites de deux ou trois établissements accessibles au Québec, puis choisissez un compte dont les frais et les services resteront adaptés à votre situation après les promotions. Réservez les engagements de crédit supplémentaires aux moments où leur utilité et leurs conséquences auront été clairement évaluées.
Peut-on ouvrir un compte bancaire au Canada sans avoir trouvé d’emploi ?
Oui. Les règles fédérales applicables aux banques permettent, sous certaines conditions, d’ouvrir un compte même sans emploi. L’établissement doit toutefois pouvoir vérifier votre identité selon les méthodes acceptées. Les modalités peuvent différer pour les institutions financières relevant du cadre provincial.
Est-il obligatoire de posséder une carte de crédit pour ouvrir un compte bancaire ?
Non. Un compte courant et une carte de crédit sont deux produits distincts. Vous pouvez demander l’ouverture d’un compte sans souscrire une carte de crédit. Une carte utilisée de manière responsable peut ensuite contribuer à développer votre historique de crédit canadien, si les activités sont communiquées aux bureaux de crédit.
Peut-on avoir un compte dans une banque et un autre dans une coopérative financière ?
Oui. Il est possible de répartir ses opérations entre plusieurs établissements. Cette solution peut aider à obtenir des services ou des conditions adaptés à différents besoins. Elle nécessite toutefois de surveiller plusieurs comptes, leurs frais et leurs mouvements pour éviter les oublis.
Un bon historique de crédit étranger est-il automatiquement reconnu au Québec ?
Non. Les bureaux de crédit canadiens recueillent principalement les renseignements relatifs aux activités de crédit au Canada. Un historique étranger n’est donc pas automatiquement transféré dans le dossier canadien. Certains prêteurs peuvent néanmoins examiner des renseignements provenant d’un autre pays dans leur analyse.
Une institution financière entièrement numérique convient-elle à un nouvel arrivant ?
Elle peut convenir si les services proposés couvrent les besoins de la personne, notamment les dépôts, les paiements, les retraits et l’assistance à distance. Avant de choisir, il faut vérifier les conditions d’admissibilité, les méthodes d’identification, l’accès à un soutien humain et les modalités de protection des dépôts admissibles. L’absence de succursale peut être une limite pour les personnes qui préfèrent un accompagnement en personne.